
Performance récente
Le marché immobilier canadien a perdu de l’élan au troisième trimestre. Après une amélioration timide en début d’année, les reventes de maisons existantes ont de nouveau fléchi en septembre, alors que la hausse des coûts d’emprunt, l’assouplissement des conditions du marché du travail et l’incertitude entourant les relations commerciales entre le Canada et les États-Unis ont maintenu les acheteurs sur la réserve. Les reventes nationales ont reculé de 2,3 % d’août à septembre, interrompant la reprise amorcée au printemps.
Les tendances des reventes régionales ont divergé en fin de trimestre. L’Ontario et la Colombie-Britannique ont mené la faiblesse, l’accessibilité financière demeurant particulièrement tendue. Les reventes de septembre ont reculé de 5,3 % par rapport à août à Toronto et de 6,2 % à Vancouver, Victoria enregistrant un recul encore plus marqué. Les reventes ont également ralenti à Winnipeg, Regina, Saskatoon et Edmonton, bien que la plupart de ces marchés favorisaient encore les vendeurs. Le Canada atlantique a affiché des résultats mitigés, les reventes à Halifax et à Terre-Neuve-et-Labrador s’améliorant depuis le printemps.
La construction résidentielle est demeurée modeste au troisième trimestre, les mises en chantier étant pratiquement inchangées par rapport au trimestre précédent, mais en baisse d’environ 9 % par rapport à l’année précédente. Les tendances régionales ont divergé : les mises en chantier se sont considérablement affaiblies en Ontario, mais se sont renforcées au Québec, dans les Prairies et en Colombie-Britannique.
Les stocks de nouvelles maisons invendues sont demeurés élevés au troisième trimestre. Les unités individuelles achevées mais non absorbées sont restées pratiquement inchangées par rapport au deuxième trimestre, tandis que les unités multifamiliales ont augmenté. Par ailleurs, moins d’unités multifamiliales étaient en construction. Un inventaire important d’achèvements et un pipeline de construction en rétrécissement suggèrent que les constructeurs demeureront prudents pendant que le marché absorbe l’offre existante.
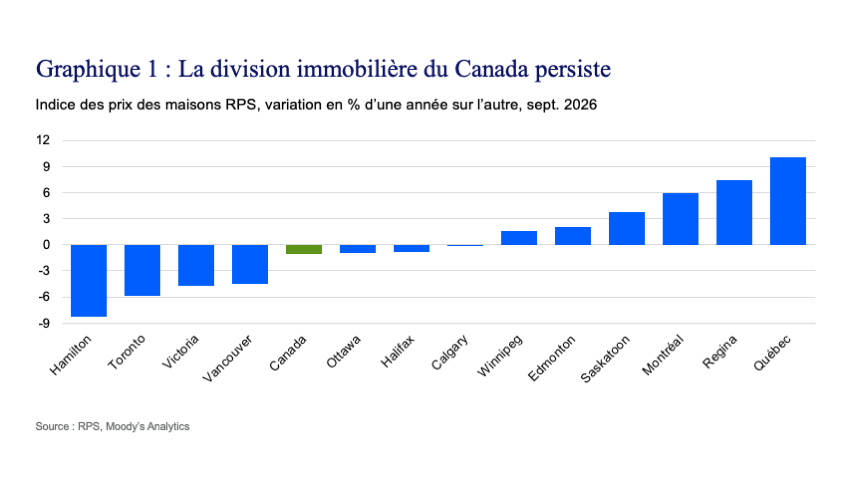
Les prix des maisons ont reculé au troisième trimestre. Selon l’Indice des prix des maisons RPS, de modestes gains nationaux en juillet ont cédé la place à des baisses en août et en septembre. Les prix ont terminé le trimestre 1,1 % en dessous de l’année précédente, bien que le recul annuel se soit atténué depuis juin.
Les tendances régionales des prix sont demeurées nettement divisées (voir le graphique 1). L’Ontario et la Colombie-Britannique ont continué de subir les corrections les plus importantes, menées par Hamilton et Toronto, Victoria et Vancouver affichant également des baisses annuelles substantielles. Le Québec et plusieurs marchés des Prairies sont demeurés plus solides. Québec a mené les gains, avec des prix en hausse d’environ 10 % par rapport à l’année précédente, suivi de Regina et de Montréal. Edmonton a enregistré une hausse plus modeste.
Après s’être atténués par rapport à leurs sommets antérieurs, les taux hypothécaires ont recommencé à augmenter et devraient demeurer élevés, limitant la reprise de la demande de logements. Des paiements élevés aggravent une accessibilité financière déjà difficile, particulièrement dans les marchés coûteux de l’Ontario et de la Colombie-Britannique. Le Québec s’est avéré plus résilient, bien que les pressions sur l’accessibilité financière commencent également à peser sur des marchés qui avaient jusqu’alors bien résisté.
Le déficit d’offre persiste
Le marché immobilier canadien demeure sous-approvisionné, malgré un fléchissement temporaire de la demande. Le rapport sur l’offre de logements de l’automne 2026 de la Société canadienne d’hypothèques et de logement (SCHL) note que le marché entre dans une phase plus détendue. Le ralentissement de la croissance démographique et une hausse des achèvements de logements dans les principales villes ont atténué la pression à la hausse sur les prix. Cependant, un repli de l’offre en réponse à un affaiblissement temporaire de la demande pourrait entraîner une surcorrection, faisant dépasser la demande par rapport à l’offre une fois que le marché du travail se redressera. À l’échelle nationale, selon les estimations de la SCHL, le Canada doit lancer la construction d’environ 440 000 logements annuellement jusqu’en 2036 pour restaurer l’accessibilité d’avant la pandémie. Actuellement, le marché dépasse à peine la moitié de cet objectif.
Ce contexte ne remet pas en cause la vigueur observée en 2025, qui s’est appuyée sur la dynamique de croissance de l’offre dirigée par la location en développement depuis 2023 et qui s’est poursuivie en 2026 (voir le graphique 2). Le rapport sur l’offre de logements du printemps 2026 de la SCHL a souligné que les mises en chantier ont augmenté de 6 % pour atteindre 259 000 unités l’année dernière, en grande partie grâce à une construction locative record et à des gains dans les logements de densité intermédiaire. Mais la composition de l’offre demeure un enjeu clé : la construction axée sur l’accession à la propriété s’est affaiblie, particulièrement dans le segment des condos, même si le développement locatif est demeuré relativement résilient.
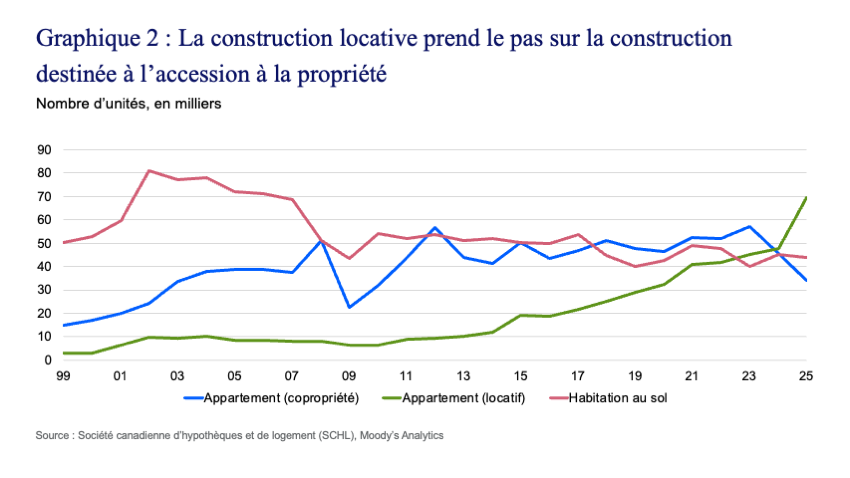
Dans les principales régions métropolitaines de recensement couvertes par le rapport sur l’offre, les mises en chantier d’appartements locatifs sont passées de 45 279 en 2023 à 47 929 en 2024, puis ont bondi à 69 475 en 2025, tandis que les mises en chantier d’appartements en copropriété ont chuté à 34 259, bien en deçà de leur sommet de 2023. Les mises en chantier ajustées en fonction de la population pour le premier semestre de 2026 montrent également que Calgary et Edmonton demeurent les leaders incontestés, malgré un nombre de mises en chantier inférieur à celui de l’année précédente. Par ailleurs, Montréal a progressé modestement à 30 mises en chantier pour 10 000 habitants en 2026, contre 28 un an plus tôt, mais accuse toujours un retard par rapport aux marchés albertains.
Montréal demeure un bon exemple du dilemme national plus large. Le rapport d’automne révèle que le déficit d’offre de la région métropolitaine s’est élargi cette année, même si les mises en chantier, les unités en construction et les achèvements demeurent élevés. De plus, les unités locatives représentaient un record de 86 % des mises en chantier de logements à Montréal au premier semestre de 2026, tandis que les mises en chantier de condos et d’habitations au sol destinées à l’accession à la propriété sont restées près de leurs creux pluriannuels. La majeure partie de la croissance de l’offre passe encore par la location, ce qui contribue à l’équilibre du marché à court terme, mais une grande partie de cette nouvelle offre locative se situe dans des catégories de loyers plus élevés. Cela signifie que les taux d’inoccupation pourraient augmenter dans le segment haut de gamme du marché à mesure que de nouvelles unités seront mises en ligne, tandis que les taux d’inoccupation des logements locatifs abordables pourraient demeurer faibles, aggravant les préoccupations en matière d’accessibilité au logement. De plus, comme une si grande partie de la nouvelle offre est concentrée dans la location, l’activité de construction fait moins pour remédier au problème d’accessibilité du côté de l’accession à la propriété.
Dans l’ensemble, les données sur les mises en chantier au niveau des régions métropolitaines sont mitigées, mais les données plus générales indiquent un rythme insuffisant de nouvelles constructions. Dans la publication mensuelle des mises en chantier de logements de septembre de la SCHL, les mises en chantier totales ont augmenté de 3 % pour atteindre un taux annualisé désaisonnalisé de 248 896 unités. Pourtant, la tendance nationale sur six mois est demeurée bien en deçà du rythme annuel de 440 000 que la SCHL estime nécessaire pour combler le déficit d’offre d’ici 2036 et restaurer l’accessibilité d’avant la pandémie.
Le rachat de condos en C.-B.
Le marché des condos continue de se refroidir, les prix ayant chuté de 14 % à l’échelle nationale depuis leur sommet en 2022 (voir le graphique 3). En Colombie-Britannique, les gouvernements fédéral et provincial prévoient d’acheter des condos invendus pour remédier à l’excès d’offre. La hausse des coûts d’emprunt et la détérioration de l’accessibilité financière ont pesé sur le marché des condos. L’écart s’est creusé entre ce que les acheteurs sont prêts à payer et ce que les promoteurs doivent facturer en fonction des dynamiques de préconstruction. En conséquence, les constructeurs peinent à vendre des unités de manière rentable, contribuant à une accumulation importante des stocks.
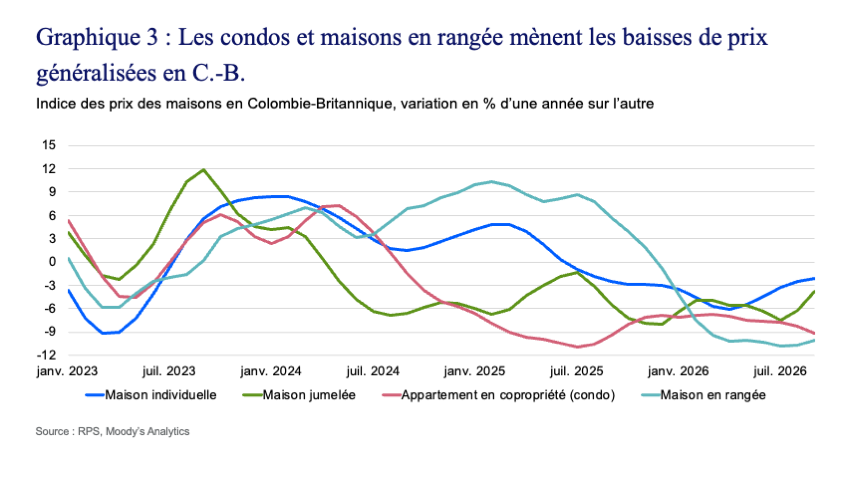
L’intervention proposée vise à atténuer une partie de cette pression. Le nombre de condos achetés serait plafonné à 2 200, pour un total de 1,45 milliard de dollars canadiens. Cela représente un tiers à la moitié de l’inventaire non absorbé actuel dans les quatre régions métropolitaines de la Colombie-Britannique, qui est à un niveau record. Le rachat rapprocherait les stocks des niveaux moyens historiques et contribuerait à limiter les baisses de prix futures. Les unités seraient ensuite converties en logements de location avec option d’achat, offrant une voie alternative vers l’accession à la propriété.
Le rachat de condos soulève des préoccupations quant à l’aléa moral. Même si le gouvernement achète des propriétés à des prix inférieurs aux coûts de construction et que les promoteurs subissent des pertes, l’assurance implicite contre des pertes extrêmes pourrait encourager une prise de risque excessive à l’avenir.
Perspectives
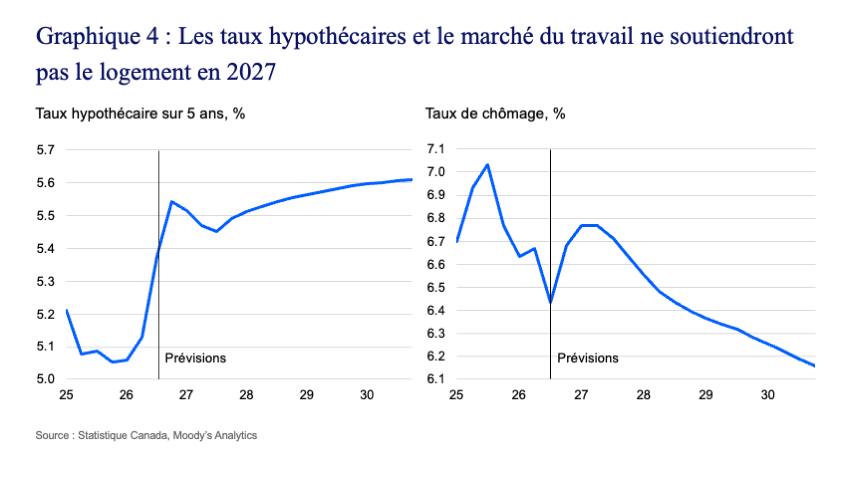
Les prix des maisons devraient regagner progressivement de l’élan en 2027 après leurs baisses en 2026, mais la reprise sera lente et modeste. Un marché du travail plus faible, une inflation plus élevée et la hausse des coûts d’emprunt limitent l’accessibilité financière, tandis qu’un ralentissement supplémentaire de la construction résidentielle freine la nouvelle offre et contribue à affermir les prix (voir le graphique 4). Par conséquent, les perspectives de référence de Moody’s Analytics pour les prix des maisons ont été révisées à la baisse au cours des derniers mois, bien que les prix soient toujours attendus en hausse au cours de la prochaine année.
La reprise immobilière demeurera inégale selon les régions. L’Ontario et la Colombie-Britannique accuseront du retard, l’accessibilité financière tendue et la demande modérée limitant les gains de prix, particulièrement à Toronto et à Vancouver. Le Québec et certaines parties des Prairies devraient mieux s’en tirer, bien que des coûts d’emprunt élevés tempèreront l’appréciation. L’interdiction d’achat pour les acheteurs étrangers, dont on suppose qu’elle expirera au début de 2027, aura également des effets régionaux différents, avec des implications plus grandes pour les grandes régions métropolitaines que pour les zones rurales, qui sont exemptées de l’interdiction fédérale. Même dans les grandes régions métropolitaines, cependant, l’influence sur les prix devrait rester modeste étant donné la faible part historique des achats par des acheteurs étrangers. Les fondamentaux intérieurs demeureront les principaux moteurs de la reprise.
Les tarifs et la faiblesse de la demande des consommateurs ont conduit les entreprises à adopter une posture plus défensive. Les employeurs ont considérablement limité l’embauche, mais les mises à pied demeurent modestes. La hausse des prix de l’énergie s’ajoute à la pression. L’inflation globale dépassant la croissance des salaires, les revenus réels diminuent, réduisant les dépenses de consommation courantes. Le scénario de référence suppose que les tarifs resteront en vigueur jusqu’en 2028 et que la guerre en Iran maintiendra les prix du pétrole à des niveaux élevés.
Les coûts d’emprunt sont sur le point de commencer à augmenter. La forte demande de fonds de la part des gouvernements et des entreprises finançant le développement de l’intelligence artificielle fait monter les rendements, et les taux hypothécaires suivront probablement. Une sécurité d’emploi plus fragile, des revenus réels plus faibles et des hypothèques plus coûteuses réduisent toutes la demande de logements et ralentissent la reprise des prix.
Les constructeurs en prennent note. La nouvelle construction ralentira probablement davantage en 2027, maintenant l’offre de nouvelles maisons en phase avec la demande plus faible. Une moindre nouvelle offre fait partie de ce qui aide les prix à se redresser. Moody’s Analytics s’attend à ce que les gains de prix s’accumulent progressivement tout au long de 2027, à mesure que l’embauche reprend lentement après un début d’année difficile. Le Canada évitant la récession, la Banque du Canada maintient son taux directeur stable pendant la majeure partie de l’année. Le rythme est plus lent que prévu précédemment en raison de la menace tarifaire intensifiée pesant sur le marché du travail et du frein à l’accessibilité financière exercé par des taux d’intérêt et une inflation plus élevés.
Risques
Le risque le plus important est que le marché du travail s’affaiblisse beaucoup plus que ce que suppose le scénario de référence. Une chute de la demande ferait baisser les prix, et le rythme des nouvelles constructions suivrait. Les déclencheurs les plus probables sont un repli des dépenses de consommation à la suite d’une correction boursière liée à l’IA, ou une crise énergétique plus prolongée qui forcerait la Banque du Canada à répondre à une accélération de l’inflation de base en relevant les taux d’intérêt.
Le potentiel de hausse des prix est limité, mais un ralentissement plus important que prévu des nouvelles constructions, combiné à un revirement favorable de la politique tarifaire américaine, pourrait faire dépasser rapidement la demande par rapport à l’offre et redonner de l’élan aux prix.
À propos de Moody's Analytics
Dans un environnement d’exploitation de plus en plus interconnecté et complexe, les organisations sont confrontées aux défis liés au décodage des subtilités de l’économie mondiale. L’équipe d’économie de Moody’s Analytics fournit des données, des prévisions et des analyses actuelles et approfondies des derniers développements et tendances de l’économie mondiale, permettant aux organisations et aux décideurs d’identifier et de gérer les risques, de saisir de nouvelles opportunités de croissance, de répondre aux menaces géopolitiques et de prospérer dans un environnement en constante évolution.
L’équipe d’économie compte plus de 35 ans d’expérience dédiée dans la prévision économique et la recherche. En tirant parti de la couverture mondiale et de l’expertise locale de notre équipe, nos économistes offrent des informations inégalées sur des sujets économiques clés, notamment les marchés du travail, le logement, l’immobilier commercial et les dépenses des consommateurs, entre autres, dans les Amériques, en Europe, au Moyen-Orient et dans la région Asie-Pacifique. Nous assurons également une surveillance en temps réel des indicateurs économiques, des analyses de scénarios et un leadership éclairé sur des thèmes critiques tels que la politique monétaire et budgétaire ainsi que le risque souverain, ce qui soutient les décideurs et les responsables de politiques dans la planification stratégique, la prévision des produits et des ventes, les tests de résistance, la gestion du risque de crédit et les décisions d’investissement.
En combinant la modélisation économique, des ressources de données étendues et des solutions technologiques innovantes, nous dotons les chefs d’entreprise d’informations essentielles pour naviguer dans les complexités d’un paysage économique en constante évolution. Reconnus pour nos solutions de pointe dans le secteur et notre engagement envers la qualité, le service à la clientèle et l’intégrité, plus de 1 000 organisations à travers le monde, dont des sociétés multinationales, des gouvernements, des institutions financières, des entreprises immobilières et des investisseurs professionnels, nous font confiance pour les aider à transformer les risques d’aujourd’hui en opportunités de demain.
Découvrez comment Moody’s Analytics peut contribuer à votre succès sur www.economy.com (en anglais).
Brendan LaCerda
Directeur, économie — Moody’s Analytics
Brendan est l’analyste principal des prévisions économiques canadiennes. Ses principales responsabilités comprennent également le développement et l’amélioration des modèles de prévision par pays. Ses recherches portent principalement sur la macroéconomie internationale, la politique de santé et la politique budgétaire. Avant de rejoindre Moody’s Analytics, Brendan a travaillé comme économiste principal au sein du service macroéconomique américain d’IHS Global Insight. Brendan est titulaire d’un doctorat en économie de l’Université de Virginie. Il a effectué ses études de premier cycle à la London School of Economics et à l’Université de Notre Dame, où il a obtenu un baccalauréat en économie et en mathématiques.
Brendan est l’analyste principal des prévisions économiques canadiennes. Ses principales responsabilités comprennent également le développement et l’amélioration des modèles de prévision par pays. Ses recherches portent principalement sur la macroéconomie internationale, la politique de santé et la politique budgétaire. Avant de rejoindre Moody’s Analytics, Brendan a travaillé comme économiste principal au sein du service macroéconomique américain d’IHS Global Insight. Brendan est titulaire d’un doctorat en économie de l’Université de Virginie. Il a effectué ses études de premier cycle à la London School of Economics et à l’Université de Notre Dame, où il a obtenu un baccalauréat en économie et en mathématiques.
Abhilasha Singh
Directrice associée et économiste principale — Moody’s Analytics
Abhilasha se spécialise dans la modélisation macroéconomique, les prévisions et l’analyse économique. Au sein de l’équipe de développement et de maintenance des modèles, ses travaux couvrent le cadre de prévision mondial, dans lequel elle contribue au modèle macroéconomique mondial et dirige le modèle subnational mondial. Elle gère également le modèle des prix des maisons canadiennes, supervisant le développement du modèle, les prévisions et le contrôle de qualité des prévisions subnationales des prix des maisons au Canada et des projections subnationales plus larges.
En plus de ses responsabilités de modélisation, Abhilasha produit des prévisions macroéconomiques américaines pour des scénarios axés sur les clients, personnalisés et réglementaires, et traduit les résultats des scénarios de base et alternatifs en informations claires et exploitables. Elle produit également des prévisions et des analyses pour les provinces des Prairies et leurs principales régions métropolitaines.
Abhilasha présente fréquemment des perspectives économiques américaines et interagit avec les parties prenantes des équipes de recherche, de produits et de ventes. Elle est titulaire d’un doctorat en économie de l’Université de Houston et d’une maîtrise en finance de l’Université de Pune.
Abhilasha se spécialise dans la modélisation macroéconomique, les prévisions et l’analyse économique. Au sein de l’équipe de développement et de maintenance des modèles, ses travaux couvrent le cadre de prévision mondial, dans lequel elle contribue au modèle macroéconomique mondial et dirige le modèle subnational mondial. Elle gère également le modèle des prix des maisons canadiennes, supervisant le développement du modèle, les prévisions et le contrôle de qualité des prévisions subnationales des prix des maisons au Canada et des projections subnationales plus larges.
En plus de ses responsabilités de modélisation, Abhilasha produit des prévisions macroéconomiques américaines pour des scénarios axés sur les clients, personnalisés et réglementaires, et traduit les résultats des scénarios de base et alternatifs en informations claires et exploitables. Elle produit également des prévisions et des analyses pour les provinces des Prairies et leurs principales régions métropolitaines.
Abhilasha présente fréquemment des perspectives économiques américaines et interagit avec les parties prenantes des équipes de recherche, de produits et de ventes. Elle est titulaire d’un doctorat en économie de l’Université de Houston et d’une maîtrise en finance de l’Université de Pune.
Sebastian Mintah
Économiste associé — Moody’s Analytics
Sebastian fait partie de l’équipe de construction de modèles, contribue à la couverture des économies de plusieurs pays africains et participe à divers autres projets. Parmi ses responsabilités figurent la couverture de plusieurs autres États et régions métropolitaines ainsi que sa contribution à Economic View. Sebastian a obtenu son baccalauréat au Swarthmore College, avec une double majeure en mathématiques et en économie.
Sebastian fait partie de l’équipe de construction de modèles, contribue à la couverture des économies de plusieurs pays africains et participe à divers autres projets. Parmi ses responsabilités figurent la couverture de plusieurs autres États et régions métropolitaines ainsi que sa contribution à Economic View. Sebastian a obtenu son baccalauréat au Swarthmore College, avec une double majeure en mathématiques et en économie.
Kyra Kendrick
Économiste associé — Moody’s Analytics
Kyra soutient les efforts de l’équipe mondiale de développement de modèles et couvre les économies de la Jordanie, du Rwanda, du Soudan et du Soudan du Sud ainsi que plusieurs régions métropolitaines américaines. Elle a obtenu son baccalauréat à l’Université Villanova, avec une majeure en économie et des mineures en sciences politiques et en études arabes et islamiques.
Kyra soutient les efforts de l’équipe mondiale de développement de modèles et couvre les économies de la Jordanie, du Rwanda, du Soudan et du Soudan du Sud ainsi que plusieurs régions métropolitaines américaines. Elle a obtenu son baccalauréat à l’Université Villanova, avec une majeure en économie et des mineures en sciences politiques et en études arabes et islamiques.